Что такое кешбэк и как он работает: как получать больше с обычных покупок
Кешбэк на русский язык дословно переводится как «возврат наличных».
Если говорить простыми словами, что такое кешбэк - это возврат части денег за покупки, которые вы оплачиваете картой.
Вы пришли в супермаркет, взяли продукты и оплатили покупку картой.
Если по вашей карте кешбэк не подключён или покупка не попадает под условия программы лояльности, вы просто оплатили, допустим, 1 000 ₽ - и на этом всё.
Если же у вас подключён кешбэк, например 10%, с вашей карты точно так же спишется 1 000 ₽. Но часть суммы потом вернётся обратно.
Именно так работает кешбэк: сначала проходит обычная оплата покупки, а затем по условиям банковской программы лояльности начисляется возврат.
По сути, кешбэк - это часть денег, которая возвращается покупателю после безналичной оплаты по условиям программы лояльности.
В международной терминологии кешбэк также обозначается словом cashback, то есть буквально - «возврат наличных».
При кешбэке 10% вам вернут 100 ₽, и фактическая стоимость покупки для вас составит уже 900 ₽.
Возможно, 100 ₽ покажутся небольшой суммой. Но теперь представьте масштаб экономии посредством кешбэка за год.
Допустим, в месяц вы тратите на обычные расходы - продукты, лекарства, топливо, ЖКХ и другие покупки - около 70 000 ₽.
Если ваш средний кешбэк составляет 5%, то ежемесячно вам возвращается около 3 500 ₽.
За год это уже 42 000 ₽.
За 5 лет - 210 000 ₽, даже если просто складывать полученный кешбэк отдельно.
А если эти 3 500 ₽ ежемесячно направлять, например, на вклад, облигации или другой финансовый инструмент и реинвестировать доход, при средней доходности около 14% годовых за 5 лет сумма может вырасти примерно до 300 000 ₽.
То есть кешбэк можно воспринимать не просто как приятный бонус, а как маленький дополнительный денежный поток, который при правильном использовании постепенно превращается в капитал.
Хотите быстро понять, какую выгоду можете получать именно вы?
На главной странице проекта вы можете посчитать примерную экономию при использовании кешбэка. Перейдите на главную страницу, найдите блок «Посчитайте свою выгоду» - введите свои ежемесячные расходы и средний процент кешбэка, чтобы увидеть потенциальный возврат за месяц и год.
При этом банки часто предлагают повышенный кешбэк - 10%, 15%, 20% и даже 30% по отдельным категориям или акциям.
Например, это могут быть супермаркеты, АЗС, аптеки, кафе, ЖКХ, налоги, транспорт и другие повседневные расходы.
Так, у банков периодически появляются акции с очень высоким кешбэком по отдельным категориям. Представьте: вы оплачиваете 10 000 ₽ за привычные обязательные расходы, а часть этой суммы возвращается обратно.
И такие акции банки проводят регулярно. Главное - вовремя их увидеть и применить.
Чтобы не проверять десятки банков вручную, мы собираем актуальные категории кешбэка, акции и предложения в Календаре выгоды.
А чтобы не пропускать новые акции и повышенный кешбэк в течение месяца, подписывайтесь на наш «Конвейер выгоды» в Telegram или канал в MAX.
И всё это без специальных навыков и лишних усилий.
Вам нужно только регулярно проверять категории кешбэка по своим картам и выбирать те, которые подходят именно под ваши реальные расходы.
Так вы сможете пользоваться кешбэком системно и получать больше возврата без увеличения обычных трат.
Чем чаще вы пользуетесь кешбэком при обычных покупках, тем заметнее становится итоговая сумма возврата за год.
Какие виды кешбэка бывают
Сейчас самое время разобрать какие бывают виды кешбэка.
Итак, кешбэк выделяет четыре типа:
- Базовый кешбэк - например 1% почти на все покупки.
- Повышенный кешбэк по категориям - продукты, АЗС, аптеки, кафе, транспорт и т.д.
- Партнёрский кешбэк - повышенный процент у конкретных магазинов и сервисов.
- Акционный кешбэк - временные предложения банка, иногда 10-30% и выше.
Базовый кешбэк
Базовый кешбэк - это обычный кешбэк, который почти каждый банк начисляет на большинство покупок ежемесячно. Чаще всего это 1%.
То есть если в нужный период вы увидели, что нужной категории кешбэка в предложениях банка нет, например - корм для рыбок, то вы всё равно сможете вернуть себе небольшую сумму с трат этой категории.
Такие категории ещё называют «постоянными категориями».
Базовый кешбэк обычно входит в постоянную программу лояльности банка и начисляется на покупки, которые соответствуют её условиям.
Например, в УБРиР по Дебетовой карте «Моя Жизнь» постоянный кешбэк до 6% сразу в четырёх категориях, в том числе и кешбэк на ЖКУ.
А по кредитной карте Зенит банка постоянный кешбэк до 7% - кафе и рестораны, супермаркеты, общественный транспорт и такси.
Комментарий редакции: При оформлении кредитных карт оценивайте свои финансовые возможности и риски.
Реклама. ПАО Банк ЗЕНИТ, ИНН 7729405872, лицензия ЦБ РФ № 3255.
Реклама. ПАО КБ «УБРиР», ИНН 6608008004, лицензия ЦБ РФ № 429.
Данные в статье актуальны на момент публикации. Проверяйте условия до оформления продукта.
Повышенный кешбэк по категориям
Повышенный кешбэк по категориям - это уже более выгодный вариант, при котором банки периодически обновляют категории, чаще всего в конце одного месяца и в начале следующего.
Категории при этом заранее потребителю неизвестны, поэтому мы ежемесячно отслеживаем кешбэки на каналах «Конвейер выгоды» в Telegram и MAX. Подпишитесь - и вам останется только выбрать кешбэк в первых числах месяца без специального мониторинга всего рынка.
Выбор категорий кешбэка выглядит примерно так:
- супермаркеты - 5%;
- аптеки - 7%;
- АЗС - 10%;
- кафе - 5%;
- транспорт - 10%.
Процент кешбэка может быть любым. Именно в этом виде банки часто дают очень выгодные акции - 20-30%.
Но здесь важно не просто выбрать самый большой процент, а посмотреть, где вы реально тратите деньги.
Например, 20% кешбэка на цветы звучит очень хорошо. Но если вы тратите на цветы 1 000 ₽ в месяц, вернётся всего 200 ₽.
А 5% на продукты при расходах 30 000 ₽ дадут уже 1 500 ₽.
Поэтому всегда смотрим не только на процент, но и на размер ваших реальных расходов.
Именно такой подход позволяет получать повышенный кешбэк там, где он действительно приносит выгоду.
Кешбэк у партнёров банка
Практически в каждом банке есть набор партнёров, с которыми банк сотрудничает на взаимовыгодных условиях, а нам с вами благодаря этому доступен ряд выгодных условий по тратам каждый месяц.
Например, в Т-банк при открытии дебетовой карты в Личном кабинете вы можете воспользоваться вкладкой «Город», где практически всегда доступны выгодные условия по скидкам и кешбэку.
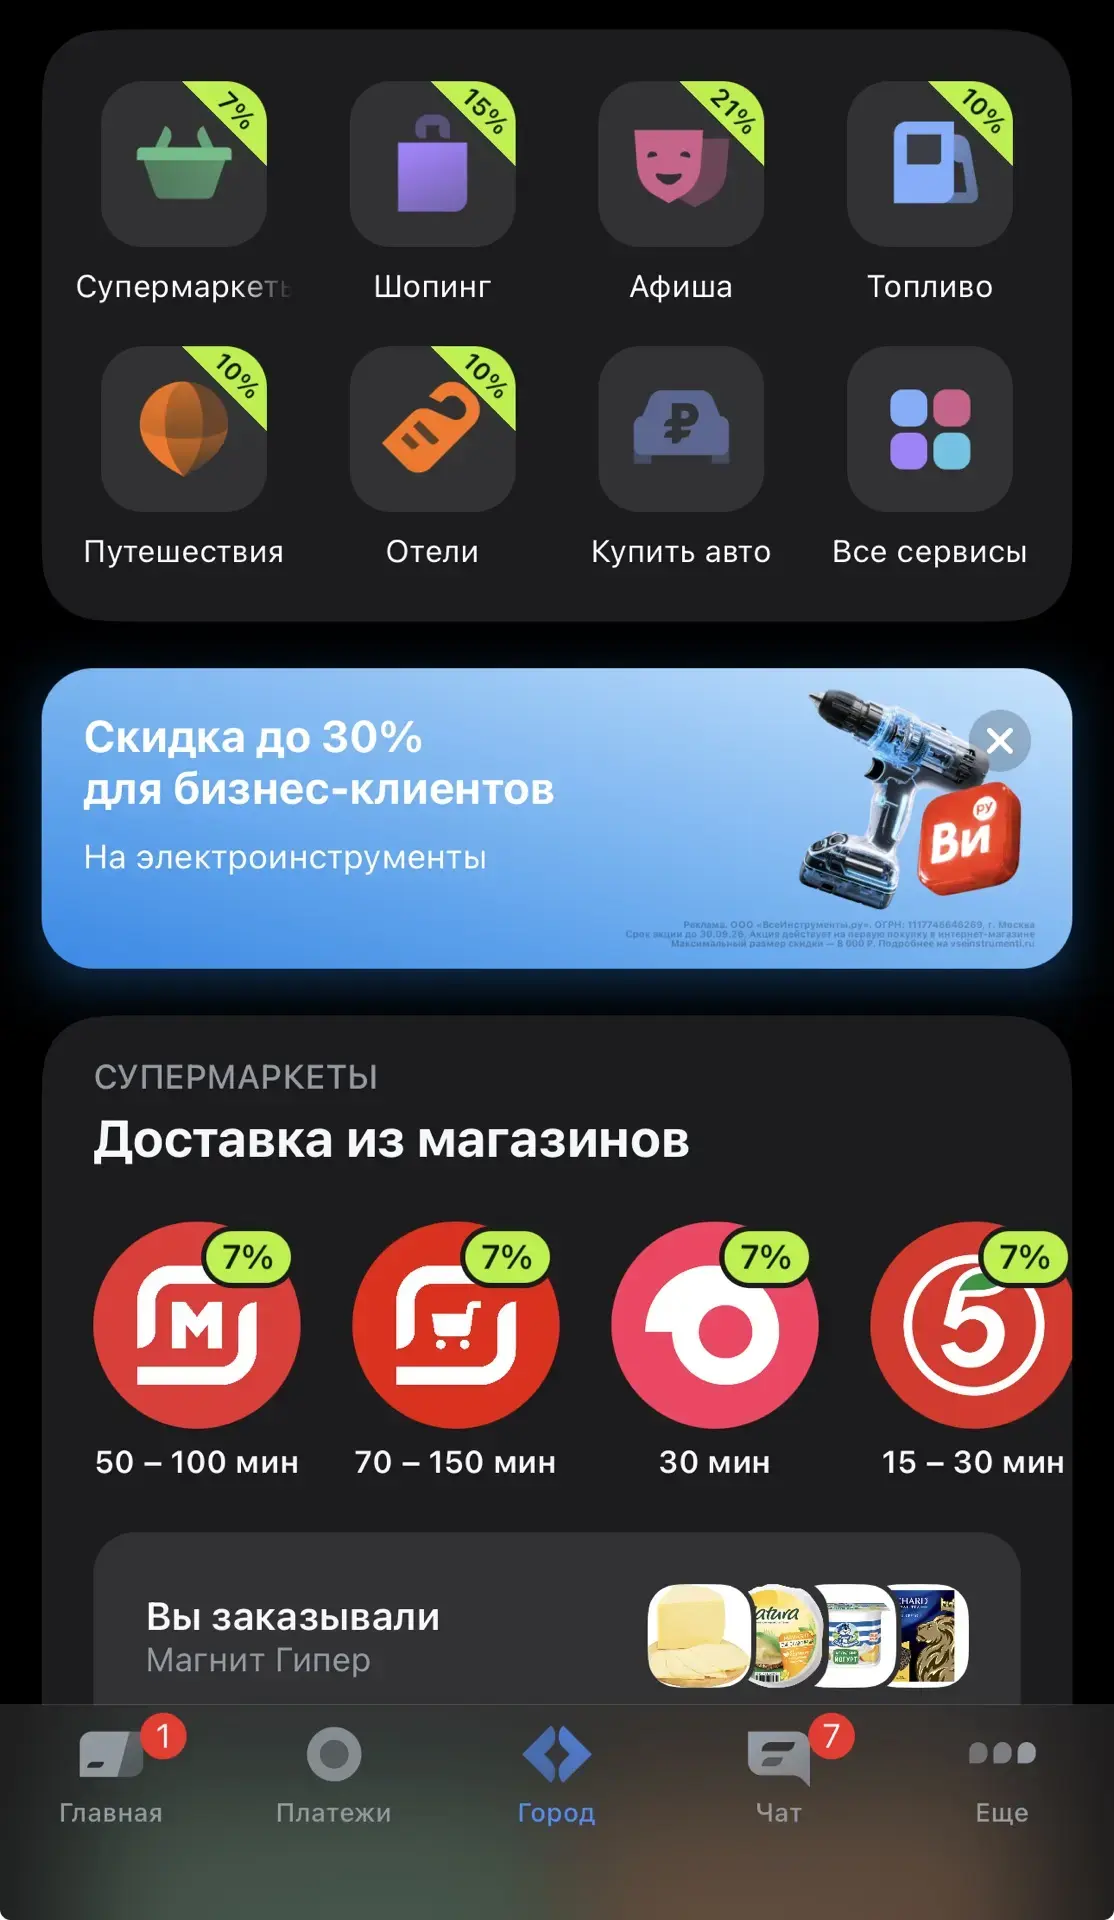
То есть банки часто дают повышенный кешбэк у конкретных магазинов, сервисов или компаний.
Например, это могут быть:
- маркетплейсы;
- рестораны;
- АЗС;
- сервисы доставки;
- магазины техники;
- туристические сервисы.
Процент, как мы видим, здесь может быть заметно выше обычного.
Акционный кешбэк
Это именно тот «золотой клад», который мы отслеживаем в Календаре выгоды одним из первых.
Именно в этом виде кешбэка банки часто дают просто огромный кешбэк.
Например:
- 10% на ЖКХ;
- 15% на аптеки;
- 20% на такси;
- 30% на определённую категорию новым клиентам.
Такие акции могут действовать несколько недель или один месяц.
Зачем они это делают?
Ответ простой - чтобы привлечь новых клиентов и удержать старых. Банки, как и любые коммерческие организации, конкурируют между собой за клиента и периодически предлагают очень хорошие акции.
Например, в ПСБ банке по Дебетовой Карте «Твой кешбэк» сейчас проходит акция - 25% кешбэка на все покупки при выполнении условий. А также новым клиентам банк при оформлении карты с доставкой даёт сертификат номиналом 2 000 ₽ на выбор: Ozon, «Золотое Яблоко» или Wildberries.
Реклама. ПАО «Банк ПСБ», ИНН 7744000912, лицензия ЦБ РФ № 325.
Данные в статье актуальны на момент публикации. Проверяйте условия до оформления продукта.
Кешбэк баллами, бонусами или милями
Не всегда кешбэк возвращается рублями.
Кешбэк рублями - самый простой вариант: банк начисляет денежный возврат, которым можно распоряжаться без обмена бонусов.
Некоторые банки начисляют:
- баллы;
- бонусы;
- мили;
- внутреннюю валюту программы лояльности.
И здесь уже нужно внимательно смотреть условия.
Потому что 1 балл не всегда равен 1 рублю.
Иногда бонусами можно компенсировать только определённые покупки. Иногда ими можно оплачивать только часть стоимости. А иногда они вообще действуют только у партнёров банка.
Поэтому кешбэк рублями и кешбэк баллами - это не одно и то же.
Если коротко, то самый простой вариант для новичка - это сочетать:
базовый кешбэк + повышенные категории + партнёрские и акционные предложения.
Например, ваши расходы за месяц составляют 70 000 ₽.
Из них:
- 20 000 ₽ - покупки без повышенной категории, кешбэк 1% = 200 ₽;
- 30 000 ₽ - продукты, кешбэк 5% = 1 500 ₽;
- 10 000 ₽ - АЗС, кешбэк 10% = 1 000 ₽;
- 5 000 ₽ - аптеки по акции 15% = 750 ₽;
- 5 000 ₽ - покупка у партнёра банка с кешбэком 20% = 1 000 ₽.
Итого с тех же самых 70 000 ₽ расходов вы получите обратно 4 450 ₽.
Это уже средний кешбэк около 6,4%.
То есть смысл не в том, чтобы искать одну «идеальную карту», а в том, чтобы распределять обычные покупки по тем картам и предложениям, где в конкретный момент возврат выше.
Как выбрать и подключить кешбэк в мобильном приложении банка
Для новичков практическая часть выбора кешбэка в личных кабинетах не всегда бывает очевидна, поэтому мы кратко и пошагово разберем этот алгоритм в статье.
Это сделать очень просто, итак:
- Откройте мобильное приложение банка.
- Найдите раздел «Кешбэк» / «Категории кешбэка» / «Бонусы» / «Программа лояльности».
- Посмотрите, какие категории доступны на текущий месяц.
- Сравните их со своими реальными расходами.
- Выберите категории, где у вас самые большие траты.
- Подтвердите выбор.
- Проверьте, с какой даты категории начинают действовать.
Именно здесь обычно можно подключить кешбэк или выбрать категории повышенного возврата.
Если вы пока не понимаете, на какие категории у вас уходит больше всего денег, сначала сделайте небольшую ревизию расходов.
Пошагово, как определить категории с наибольшими тратами и увидеть, куда реально уходят деньги, мы разобрали в статье «Финансовая перезагрузка».
Например:
Продукты - 5% кешбэка.
Расходы 30 000 ₽ → возврат 1 500 ₽.
Цветы - 20% кешбэка.
Расходы 1 000 ₽ → возврат 200 ₽.
Поэтому главный принцип простой:
выбирайте не самый высокий процент, а самую выгодную категорию под ваши реальные расходы.
Как начисляется кешбэк: правила, категории и MCC-коды
В каждой категории кешбэка есть условия начисления по MCC-коду.
Если говорить простыми словами, что такое MCC-код - это четырёхзначный номер, который указывает на вид деятельности продавца.
Например:
- 5411 - супермаркеты и продуктовые магазины;
- 5541 - АЗС;
- 5912 - аптеки.
Узнать MCC-код можно, спросив непосредственно у продавца. Код привязан к терминалу и присваивается торговой точке банком-эквайером, поэтому именно продавец может уточнить, по какой категории пройдёт оплата.
Если вы уже раньше что-то покупали в этом магазине, откройте предыдущую операцию в приложении банка. Во многих банках в деталях платежа отображается категория или сам MCC-код. Например, Т-Банк показывает MCC в списке операций и в деталях конкретной покупки.
Ещё один вариант - проверить магазин по справочнику MCC-кодов или по названию торговой точки. Но здесь важно помнить: один и тот же магазин может использовать разные терминалы, а онлайн- и офлайн-покупки иногда проходят по разным MCC. Поэтому такие сервисы лучше использовать как подсказку, а не как стопроцентную гарантию.
При этом начисление кешбэка происходит только по тем операциям, которые банк относит к покупкам в рамках программы лояльности.
Поэтому, если вы планируете крупную покупку и рассчитываете на повышенный кешбэк, лучше заранее проверить, по какому MCC-коду обычно проходит оплата в этом магазине.
Особенно это важно, если кешбэк высокий.
Например, вы планируете потратить 50 000 ₽ в категории с кешбэком 10%.
Потенциальный возврат - 5 000 ₽.
Но если покупка пройдёт по другому MCC-коду, вы можете получить обычный базовый кешбэк или кешбэк не начисляется по повышенной категории вообще.
Поэтому перед крупной покупкой лучше потратить пару минут на проверку, чем потом потерять несколько тысяч рублей возврата.
Именно из-за MCC-кодов иногда возникает ситуация:
«Я же купил в аптеке. Почему мне не начислили кешбэк на аптеки?»
Ответ часто именно в том, что конкретная торговая точка провела операцию по другому коду.
По какому MCC-коду начисляется кешбэк, банк практически всегда указывает в примечаниях при выборе категории.
Лимиты, условия начисления и исключения по кешбэку
Лимит кешбэка - это сумма, выше которой вы не сможете получить возврат.
Например, вы выбрали кешбэк в одном банке:
- 5% на ЖКХ;
- 15% на аптеки;
- 20% на такси;
- 2% на супермаркеты.
И потратили в совокупности сумму, при которой посчитали, что вам должно вернуться 7 000 ₽ по всем категориям кешбэка.
Но если банк установил лимит общего возврата в 3 000 ₽, то независимо от суммы трат по данной карте банк вернёт вам только 3 000 ₽.
Именно поэтому мы рекомендуем иметь несколько дебетовых карт разных банков и ежемесячно выбирать кешбэк по каждой карте, используя в итоге только 2-3 карты с наиболее выгодными категориями.
Например, при том же сценарии.
На одной карте у вас выбраны кешбэки:
- 5% на ЖКХ;
- 15% на аптеки;
- 20% на такси;
- 2% на супермаркеты.
И на второй карте выбраны кешбэки:
- 5% на супермаркеты;
- 2% на транспорт;
- 10% на салоны красоты и т.д.
И по первой, и по второй карте установлены лимиты возврата по 3 000 ₽.
Если вы используете обе карты и контролируете траты для получения кешбэка, то вместо 3 000 ₽ с одной карты с двух карт вы уже сможете вернуть до 6 000 ₽.
Отдельно проверяйте операции, которые вообще не считаются покупками. Обычно это снятие наличных, переводы, некоторые платежи и финансовые операции. За них кешбэк чаще всего не начисляется.
Поэтому перед оплатой важно смотреть не только процент возврата, но и условия программы лояльности, возможную комиссию и список исключений.
Как видите, выбор кешбэка - достаточно увлекательное занятие, ведь можно составлять разные комбинации использования карт.
Подписывайтесь на наши каналы «Конвейер выгоды» в Telegram и MAX и будьте в курсе выгодных кешбэков 24/7.
Когда начисляется кешбэк и приходит возврат
Универсальной даты начисления кешбэка нет - у каждого банка свой расчётный период и свои сроки.
Чаще всего кешбэк приходит раз в месяц за покупки предыдущего периода.
То есть кешбэк начисляется не обязательно сразу после оплаты.
Например:
- Т-Банк обычно рассчитывает кешбэк в течение нескольких дней после покупки, а зачисляет его раз в месяц в дату выписки. Точную дату можно посмотреть в приложении банка.
- ВТБ начисляет кешбэк рублями до 20-го числа следующего месяца.
- Газпромбанк начисляет кешбэк один раз в месяц, обычно уже в следующем месяце после покупок. По отдельным программам банка начисление происходит ориентировочно в середине месяца.
То есть если вы совершали покупки в сентябре, кешбэк по ним может прийти уже в октябре.
Поэтому не переживайте, если сразу после оплаты деньги не вернулись на карту.
Сначала операция должна пройти окончательную обработку, затем банк рассчитывает сумму кешбэка и уже после этого зачисляет её по правилам своей программы лояльности.
Точную дату начисления обычно можно посмотреть:
- в разделе «Кешбэк» или «Бонусы» в приложении банка;
- в деталях программы лояльности;
- в выписке по карте;
- в условиях конкретной акции.
Важно: партнёрский и акционный кешбэк иногда начисляется дольше обычного.
Например, по отдельным партнёрским акциям Газпромбанка срок может составлять до 60 дней после окончания месяца покупки.
Поэтому всегда смотрите условия именно того кешбэка, которым пользуетесь.
Как пользоваться кешбэком и получать больше
Здесь всё намного проще, чем кажется.
Если у вас несколько банковских карт, пользоваться кешбэком выгоднее по простой схеме: заранее определить, какой картой оплачивать разные виды расходов.
Поэтому карты с кешбэком удобнее использовать не хаотично, а под конкретные категории расходов.
Вам не нужно специально делать покупки ради бонусов - достаточно оплачивать уже запланированные траты подходящей картой.
Ваша задача - не держать в голове десятки банковских условий, а один раз в начале месяца составить небольшую схему: какой картой выгоднее оплачивать каждую категорию расходов.
Делать это можно так.
- В первых числах месяца откройте приложения всех банков, карты которых у вас есть.
Посмотрите, какие категории кешбэка доступны на текущий месяц.
- Выпишите самые выгодные категории по каждой карте.
Например:
Карта 1
- продукты - 5%;
- аптеки - 10%;
- транспорт - 3%.
Карта 2
- АЗС - 10%;
- кафе - 7%;
- супермаркеты - 2%.
Карта 3
- ЖКХ - 5%;
- маркетплейсы - 8%;
- всё остальное - 1%.
- Сравните категории со своими обычными расходами.
Если вы тратите 30 000 ₽ на продукты и 2 000 ₽ на кафе, то карта с 5% на продукты может оказаться для вас выгоднее карты с 15% на кафе.
Поэтому ориентируемся не только на процент, но и на сумму будущих трат.
- Назначьте каждой категории свою карту.
Например:
- продукты - Карта 1;
- АЗС - Карта 2;
- аптеки - Карта 1;
- ЖКХ - Карта 3;
- маркетплейсы - Карта 3;
- остальные покупки - карта с лучшим базовым кешбэком.
- Проверьте лимиты по каждой карте.
Если по карте установлен максимальный кешбэк 3 000 ₽, нет смысла продолжать оплачивать ей покупки после того, как вы уже выбрали почти весь лимит.
Тогда часть следующих расходов можно перевести на другую карту.
- Перед крупной покупкой отдельно проверьте MCC-код и условия акции.
Особенно если рассчитываете получить несколько тысяч рублей кешбэка.
- Сохраните себе схему на месяц.
Не нужно каждый раз вспоминать, где какой процент.
Можно сделать простую заметку в телефоне:
Продукты - синяя карта
АЗС - чёрная карта
Аптеки - зелёная карта
ЖКХ - карта №3
И просто пользоваться этой схемой в течение месяца.
Например, у вас есть три карты:
| КатегорияКартаКешбэк | ||
|---|---|---|
| Продукты | Карта 1 | 5% |
| АЗС | Карта 2 | 10% |
| Аптеки | Карта 1 | 10% |
| ЖКХ | Карта 3 | 5% |
| Маркетплейсы | Карта 3 | 8% |
| Остальные покупки | Карта 2 | 1% |
В итоге вы не меняете свои привычные покупки и не тратите больше денег.
Вы просто оплачиваете каждую покупку той картой, которая в этом месяце возвращает больше.
Именно так несколько обычных дебетовых карт превращаются в небольшую систему возврата денег с повседневных расходов.
Ошибки при использовании кешбэка
Кешбэк относится к категории микродоходов, которых у человека должно быть как можно больше.
Какие бывают микродоходы и как их настроить, вы можете узнать, пройдя второй блок нашего Доходного марафона.
Но если использовать кешбэк неправильно, можно не сэкономить, а наоборот - потратить больше.
Вот самые частые ошибки.
1. Покупать лишнее ради кешбэка
Самая распространённая ошибка - увидеть высокий процент и купить то, что вам вообще не было нужно.
Например, банк предлагает 20% кешбэка в магазине техники.
Вы покупаете товар за 10 000 ₽ и получаете обратно 2 000 ₽.
Но если эта покупка вам изначально не была нужна, вы не заработали 2 000 ₽.
Вы потратили лишние 8 000 ₽.
Поэтому главное правило:
кешбэк должен возвращать деньги с тех покупок, которые вы и так собирались совершить.
2. Выбирать самый высокий процент, не глядя на свои расходы
20% всегда выглядит выгоднее, чем 5%.
Но только на первый взгляд.
Если вы тратите на категорию с кешбэком 20% всего 1 000 ₽, то получите 200 ₽.
А если на продукты у вас уходит 30 000 ₽ и кешбэк составляет 5%, то вернётся уже 1 500 ₽.
Поэтому выбираем не самый большой процент, а самую выгодную категорию именно для своего бюджета.
3. Забывать выбрать категорию кешбэка
У многих банков повышенные категории нужно активировать самостоятельно.
Если вы этого не сделали, банк может начислить только базовый кешбэк или вообще не начислить повышенный.
Поэтому в начале каждого месяца обязательно проверяйте приложения всех банков и активируйте нужные категории.
4. Не учитывать лимит кешбэка
Можно увидеть 10% и мысленно посчитать огромный возврат.
Но если максимальный кешбэк по карте составляет 3 000 ₽, выше этой суммы вы уже ничего не получите.
Поэтому перед крупными тратами всегда смотрите:
процент + лимит + условия начисления.
5. Не проверять MCC-код
Вы можете быть уверены, что покупаете товар в нужной категории, но терминал продавца может иметь другой MCC-код.
В итоге повышенный кешбэк не начислится.
Особенно внимательно проверяйте MCC перед крупными покупками, где потенциальный возврат составляет несколько тысяч рублей.
6. Оформлять слишком много карт без системы
Большое количество карт само по себе не увеличивает кешбэк.
Если у вас 10 карт и вы постоянно забываете, где какая категория, лимит и условия, система перестаёт работать.
Гораздо удобнее иметь несколько карт разных банков и каждый месяц использовать только те 2-3, где в данный момент самые выгодные категории.
7. Платить за обслуживание карты больше, чем получать кешбэком
Например, обслуживание карты стоит 300 ₽ в месяц, а кешбэком вы получаете в среднем 200 ₽.
В таком случае никакой выгоды уже нет.
Всегда считайте не только полученный кешбэк, но и расходы на саму карту, подписки и дополнительные банковские услуги.
8. Использовать кредитную карту только ради кешбэка и выйти из льготного периода
Высокий кешбэк по кредитной карте может выглядеть очень привлекательно.
Но если вы не погасили задолженность вовремя и банк начислил проценты, они легко перекроют всю полученную выгоду.
Например, вы получили 1 500 ₽ кешбэка, но заплатили 3 000 ₽ процентов по кредитной карте.
В итоге вы не заработали 1 500 ₽, а потеряли 1 500 ₽.
Поэтому кредитную карту ради кешбэка имеет смысл использовать только тогда, когда вы точно контролируете задолженность и полностью погашаете её в рамках льготного периода.
9. Не проверять партнёрские акции перед крупной покупкой
Иногда человек оплачивает крупную покупку обычной картой, а потом обнаруживает, что в приложении другого банка была акция с кешбэком 10-20%.
Поэтому перед покупкой техники, билетов, бронированием отеля, крупным заказом на маркетплейсе или другими большими расходами лучше потратить несколько минут и проверить предложения банков.
Популярные вопросы о кешбэке
Что такое кешбэк простыми словами?
Кешбэк - это возврат части денег за покупки, оплаченные картой. Например, если вы потратили 1 000 ₽ и кешбэк составляет 5%, банк вернёт вам 50 ₽.
Как работает кешбэк?
Вы оплачиваете покупку картой, после чего банк определяет категорию операции и рассчитывает возврат по условиям своей программы лояльности.
Как пользоваться кешбэком?
Подключите программу лояльности в мобильном приложении банка, выберите доступные категории, оплачивайте покупки подходящей картой и контролируйте лимиты начисления.
Как получать кешбэк?
Для этого нужно пользоваться картой, участвующей в программе лояльности, и выполнять условия банка. По некоторым картам дополнительно нужно каждый месяц выбирать категории повышенного кешбэка.
Как начисляется кешбэк?
Кешбэк начисляется после проведения покупки по правилам конкретного банка. Размер возврата зависит от категории, MCC-кода, процента и установленного лимита.
Почему кешбэк не начисляется?
Кешбэк может не начисляться, если категория не была выбрана, операция прошла по другому MCC-коду, покупка входит в исключения или вы уже достигли лимита возврата.
Когда начисляется кешбэк?
Срок зависит от банка. Чаще всего возврат поступает один раз в месяц за покупки предыдущего расчётного периода.
Что такое повышенный кешбэк?
Это увеличенный процент возврата по определённой категории покупок. Например, вместо базового 1% банк может предложить 5% на супермаркеты или 10% на АЗС.
Что такое MCC-код?
MCC-код - это четырёхзначный код вида деятельности продавца. Именно по нему банк определяет категорию покупки.
Как узнать MCC-код магазина?
Его можно уточнить у продавца, посмотреть в предыдущей операции в мобильном приложении банка или проверить по справочнику MCC-кодов.
Что выгоднее: кешбэк рублями или баллами?
Кешбэк рублями проще использовать. При бонусной системе нужно дополнительно смотреть, чему равен один балл и на какие покупки его можно потратить.
Можно ли получать кешбэк по нескольким картам?
Да. Можно выбирать разные категории по нескольким дебетовым картам и оплачивать каждую покупку той картой, по которой в этом месяце условия выгоднее.