Что делать, если не хватает денег
Пошаговый план выхода из финансового кризиса
Практические советы: что делать, если денег постоянно не хватает
В этой статье мы собрали пошаговый алгоритм выхода из кризисной ситуации и несколько практических способов, где взять деньги быстро - без кредитов и второй работы.
У многих хотя бы раз в жизни был период, когда денег переставало хватать даже на необходимое. И такой период сильно влияет не только на финансовую стабильность, но и на внутреннее ощущение комфорта и безопасности, вызывая тревогу и подавленное состояние.
Если не хватает денег на жизнь, первое желание - срочно найти дополнительную сумму. Но сначала нужно разобраться, почему не хватает денег и в какой момент появился финансовый разрыв.
Это не норма, и привыкать к такому состоянию не нужно. Но и отчаиваться тоже не стоит - слава богу, сейчас есть много разных вариантов стабилизации ситуации.
Итак, первое, что нужно сделать, - успокоиться. Глубоко вдохнуть несколько раз и понять, что вы находитесь в цивилизации с огромным количеством финансовых инструментов и возможностей, которые в состоянии стресса просто не замечаете. Но это не значит, что их нет.
Когда денег не хватает, самая большая ошибка - пытаться решить всё одной кнопкой. Взять кредит, занять у знакомых, срочно искать вторую работу, резко урезать все расходы. Иногда это действительно может дать временную передышку, но не решает саму проблему.
Если постоянно не хватает денег, проблема чаще всего уже требует не разового решения, а изменения системы.
Сначала нужно понять, почему именно денег стало не хватать. Это разовая ситуация или уже система? Просел доход, выросли обязательные расходы, появились долги, деньги просто незаметно «утекают» или одновременно произошло всё сразу?
От ответа зависит дальнейший план действий.
Например, если доход временно снизился, задача одна - быстро сократить финансовый разрыв и найти дополнительные деньги на ближайший период.
Если зарплата не уменьшилась, а денег всё равно не хватает, начните с простого учета расходов и доходов и только после этого ищите дополнительный доход.
В такой ситуации важно понять, почему не хватает денег при прежнем уровне дохода.
И вот здесь важно не ругать себя и не пытаться за один день «стать финансово грамотным человеком». Чтобы всего за 5 дней понять как работают основы финансовой грамотности пройдите наш Бесплатный первый блок Доходного Марафона.
То есть наша первая задача сейчас не разбогатеть. Первая задача - стабилизировать ситуацию.
Второй шаг: провести анализ доходов и расходов
Да, вы и так знаете, что денег не хватает и расходы сейчас превышают доходы. Но цель не в том, чтобы ещё раз убедиться в этом.
Нужно точно увидеть, где именно возникает разрыв, какие траты можно временно сократить и сколько денег реально нужно высвободить, чтобы перестать уходить в минус.
Самый простой способ - взять расходы хотя бы за последний месяц и разделить их на три группы:
- обязательные;
- переменные;
- те, без которых пока можно обойтись.
К обязательным относятся жильё, коммунальные платежи, продукты, транспорт, лекарства, кредиты и другие расходы, которые нельзя просто отменить.
Переменные - кафе, доставка, такси, маркетплейсы, развлечения, подписки, покупки «по мелочи».
И вот здесь часто находится первая сумма, которую можно быстро вернуть в бюджет без ощущения, что вы «урезали себе жизнь».
Например, если на доставку, такси, подписки и спонтанные покупки уходит 12 000-15 000 ₽ в месяц, даже временное сокращение этих расходов наполовину уже высвободит 6 000-7 500 ₽.
Это не решит всю проблему, если дефицит большой. Но уже уменьшит разрыв и даст время на следующий шаг.
Важно: сейчас не нужно пытаться сделать идеальный бюджет. Наша задача гораздо проще - найти деньги, которые можно перестать терять уже в этом месяце.
Такой учёт расходов и доходов помогает увидеть не только крупные траты, но и постоянные мелкие списания, которые незаметно съедают бюджет.
Третий шаг: понять, почему не хватает денег
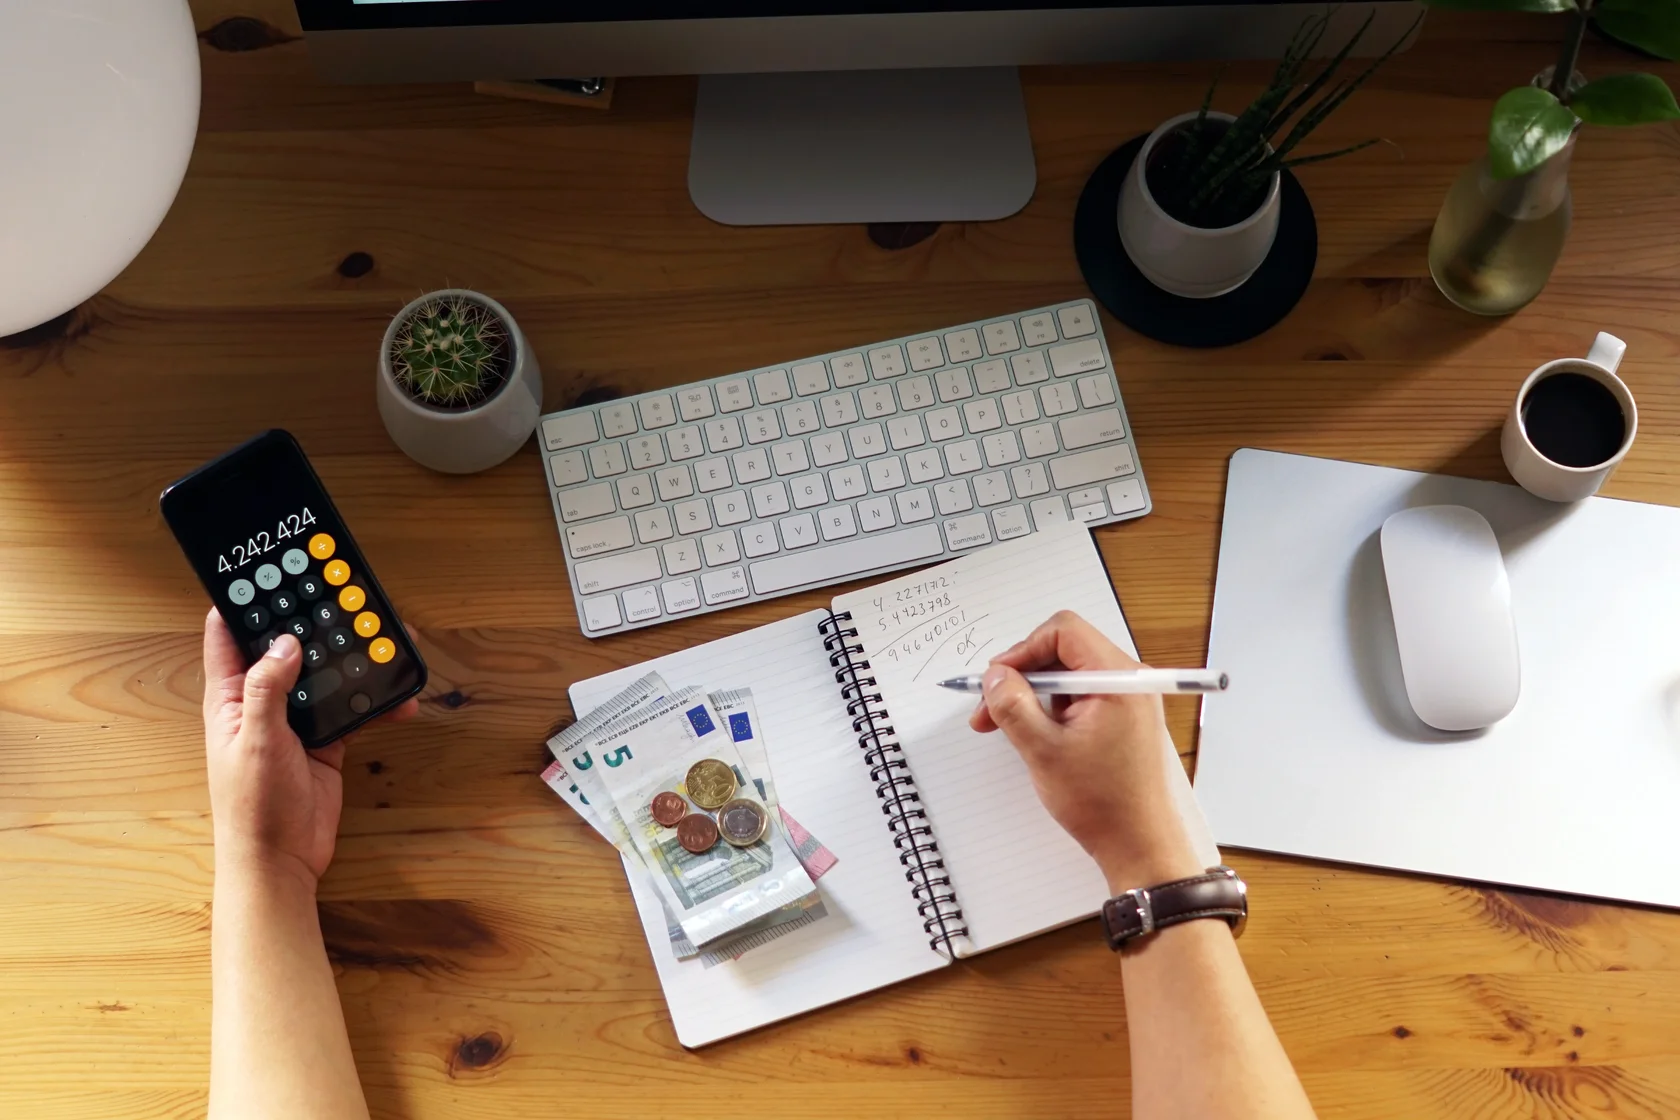
После ревизии доходов и расходов вам нужно спокойно, в тишине и без внешних раздражителей выписать точные цифры с того момента, когда начался финансовый кризис.
Не пытайтесь пока ничего оценивать и тем более обвинять себя за какие-то покупки. На этом этапе наша задача одна - увидеть реальную картину.
Например, если денег стало не хватать около полугода назад, ваш собственный отчёт может выглядеть примерно так:
Период: 6 месяцев
Доходы за 6 месяцев: 480 000 ₽
Расходы за 6 месяцев: 520 000 ₽
Финансовый разрыв: -40 000 ₽
Дальше распишите расходы по категориям:
- продукты, супермаркеты - 180 000 ₽;
- кафе - 48 000 ₽;
- детские игрушки и вещи - 68 000 ₽;
- маркетплейсы - 68 000 ₽;
- аптеки - 12 000 ₽;
- АЗС - 60 000 ₽;
- ЖКХ - 30 000 ₽;
- салоны красоты - 25 000 ₽;
- другие расходы - и так далее.
Выписывайте все категории своих трат, даже если вам кажется, что какие-то покупки были незначительными.
Потому что сейчас нам нужна не приблизительная оценка из серии «вроде много трачу на продукты», а полная финансовая картина.
Очень часто человек уверен, что основная проблема - например, высокая стоимость продуктов или ЖКХ. А после подсчёта выясняется, что 30-40 тысяч рублей за несколько месяцев незаметно ушли на доставки, небольшие покупки на маркетплейсах, такси, подписки или ежедневные «всего по 300-500 рублей».
И именно поэтому считать нужно всё.
После этого добавьте ещё две цифры:
Средний доход в месяц: 480 000 / 6 = 80 000 ₽.
Средние расходы в месяц: 520 000 / 6 ≈ 86 700 ₽.
То есть в нашем примере каждый месяц в среднем уходит в минус примерно на 6 700 ₽.
Если такой финансовый разрыв сохраняется ежемесячно, его уже нельзя считать случайностью.
Вот теперь проблема уже выглядит совершенно иначе.
Не «мне постоянно не хватает денег», а:
«Мне нужно найти примерно 6 700 ₽ в месяц, чтобы сначала выйти в ноль».
А это уже конкретная финансовая задача, с которой можно работать.
И только после того, как вы увидели эту цифру, можно переходить к следующему шагу - искать, где именно закрыть этот разрыв: за счёт сокращения лишних расходов, использования уже доступных финансовых инструментов или увеличения дохода.
Четвёртый шаг: как выйти из финансового минуса и закрыть разрыв
Итак, половина дела уже сделана - вы увидели полную картину и теперь точно понимаете задачу: какая минимальная сумма вам нужна, чтобы перекрыть финансовый разрыв.
И это ваша первичная задача.
Самое главное сейчас - не перепрыгивать через неё сразу к следующей цели: увеличению дохода и выходу в плюс. Именно это обычно и пытаются сделать в кризисной ситуации - начинают срочно искать, где заработать больше, не закрыв сначала дыру в текущем бюджете.
Но пока разрыв остаётся, любые дополнительные деньги будут просто уходить в него.
Если дефицит небольшой, ситуацию можно исправить довольно быстро. Поэтому сначала рассмотрим самые простые способы, которые позволяют сократить разрыв уже в текущем месяце.
Способ 1. Настроить кешбэк
Это один из самых простых способов вернуть часть денег с тех расходов, которые вы и так совершаете каждый месяц.
Здесь важно не искать карту с самым большим рекламным процентом, а посмотреть на свои реальные категории трат.
Например, если у вас каждый месяц уходит:
- 30 000 ₽ на продукты;
- 10 000 ₽ на АЗС;
- 8 000 ₽ на аптеки и товары для дома,
то даже обычный кешбэк 3-5% по подходящим категориям может вернуть в бюджет несколько тысяч рублей в месяц.
И это как раз те деньги, которые могут частично закрыть небольшой финансовый разрыв.
Главный принцип здесь простой: не тратить больше ради кешбэка, а получать возврат за те покупки, которые вы всё равно бы сделали.
Проверьте карты, которыми уже пользуетесь. Возможно, у вас есть доступные категории повышенного кешбэка, которые вы просто не выбрали, или вы оплачиваете покупки картой, которая почти ничего не возвращает.
Если карт несколько, распределите расходы между ними так, чтобы каждая работала на свою категорию.
Например:
- одной картой оплачивать продукты;
- второй - АЗС;
- третьей - покупки на маркетплейсах или в аптеках.
Даже без увеличения дохода это уже позволяет вернуть часть денег обратно в бюджет.
Если не хотите каждый месяц вручную искать акции банков, повышенные категории кешбэка и временные предложения, используйте уже готовые подборки.
На сайте «Синяя Птица» мы собираем их в Календаре выгоды - там можно посмотреть, какие акции и финансовые возможности действуют сейчас и в какие сроки ими можно воспользоваться.
А для тех, кому удобнее получать готовые связки и напоминания в течение месяца, есть каналы «Конвейер выгоды» в Telegram и MAX. Там мы регулярно публикуем банковские акции, кешбэки и простые способы сохранить или вернуть часть денег в бюджет.
В кризисной ситуации это особенно полезно, потому что задача сейчас не искать «идеальный способ разбогатеть», а собрать несколько небольших источников экономии и возврата денег, которые вместе сократят ваш финансовый разрыв.
Способ 2. Использовать акции и бонусы банков и магазинов
Многие недооценивают силу промокодов и акций и поэтому просто игнорируют карты лояльности, приложения и бонусные программы, которые сегодня предлагает практически любой банк, магазин или сервис.
А зря.
Один из участников Доходного марафона поделился с нами, что с помощью карт лояльности, бонусов и кешбэка ему удалось сохранить около 27 000 ₽ за два месяца.
Согласитесь, в контексте постоянных повседневных расходов это уже большие деньги.
Причём здесь важно понимать: речь не о том, чтобы покупать больше ради бонусов. Наоборот, смысл в том, чтобы получать дополнительную выгоду с тех расходов, которые у вас и так есть.
Например:
- покупать продукты по акциям и использовать карту лояльности магазина;
- активировать персональные предложения в банковском приложении;
- использовать промокоды на доставку, такси и маркетплейсы;
- выбирать дни повышенного кешбэка;
- оплачивать покупку той картой, по которой именно в этой категории сейчас действует повышенный процент.
Если делать это постоянно, за месяц может набраться вполне заметная сумма.
И здесь снова не нужно пытаться охватить всё сразу. Начните с трёх-четырёх сервисов, которыми вы пользуетесь чаще всего, и проверьте, какие акции и бонусы доступны именно сейчас.
Что делать, если сокращения расходов уже недостаточно
Если же разрыв между доходами и расходами уже не минимальный, а существенный, одних способов экономии и возврата части расходов будет недостаточно.
Если сокращение расходов уже не даёт нужной суммы, следующим шагом становится дополнительный доход.
В этом случае вдобавок к перечисленным инструментам нужно настроить доходные микропритоки - небольшие дополнительные поступления, которые не требуют второй полноценной работы, но помогают регулярно закрывать часть дефицита.
Это могут быть разные источники: разовые продажи ненужных вещей, возвраты и компенсации, бонусы, небольшие подработки, партнёрские программы, монетизация уже имеющегося навыка или другие способы получить дополнительные деньги без резкой перестройки всей жизни.
Главная задача здесь не в том, чтобы сразу найти ещё одну зарплату. Гораздо проще собрать несколько небольших источников, которые вместе дадут нужную сумму.
Например, если ваш ежемесячный разрыв составляет 15 000 ₽, не обязательно искать один способ заработать все 15 000 ₽. Иногда гораздо реалистичнее собрать их из нескольких микропритоков:
- 3 000-4 000 ₽ вернуть за счёт кешбэка, бонусов и акций;
- 4 000-5 000 ₽ получить за счёт продажи ненужных вещей;
- ещё 5 000-7 000 ₽ найти через дополнительный источник дохода.
Для человека, который ищет, как выйти из финансовой ямы, такой подход часто гораздо реалистичнее попытки за один день полностью изменить доход.
Один из таких способов я разобрала на своём примере личного кризиса, который произошёл со мной. На личном канале в Дзене я подробно рассказала об этом в статье «Финансовый кризис? Пошаговый план, который вам необходимо начать выполнять прямо сейчас».
Как увеличить доход и найти подработку
После того как вы увидели картину, настроили и начали дисциплинированно использовать систему - проверять акции и кешбэки перед покупкой, подключили пассивные микропритоки - переходите к следующему этапу: повышайте свою квалификацию или начинайте осваивать новый навык.
Здесь уже задача не просто закрыть текущий разрыв, а постепенно увеличить стоимость своего времени и создать условия для роста основного дохода.
Не обязательно сразу получать второе образование или полностью менять профессию. Иногда достаточно одного прикладного навыка, который можно использовать в своей текущей работе, монетизировать отдельно или превратить в дополнительный источник дохода.
Это может быть подработка или новая услуга, которую вы сможете выполнять параллельно с основной работой.
Например, это может быть изучение базы маркетинга, чтобы потом выполнять простые операционные задачи в качестве помощника маркетолога или SMM-специалиста.
Это может быть создание карточек товаров для маркетплейсов - сейчас это отдельная востребованная услуга, которую вполне можно освоить без многолетнего обучения.
Можно начать и с других прикладных навыков: простого монтажа видео, работы с нейросетями, оформления презентаций, ведения соцсетей, настройки контента, обработки изображений.
Например, в Академии Eduson есть множество курсов по популярным направлениям. А если вам сложно определиться с выбором, на сайте можно оставить заявку на консультацию: менеджер выслушает вас и поможет подобрать подходящее направление.
Также в Академии доступна рассрочка, которую можно оформить онлайн за несколько минут. Посмотреть каталог курсов можно здесь.
Чего не нужно делать при нехватке денег: кредиты, микрозаймы и опасные решения
Возможно, вашим вариантом быстрого выхода из ситуации было взять кредит, микрозайм, купить лотерейный билет или занять деньги. Возможно, вы даже смотрели сайты и предложения, связанные с быстрым и большим заработком на криптовалюте.
Внимание! В криптовалюте не бывает гарантированного быстрого заработка для новичков. Любые предложения, где вам обещают быстрые деньги, высокий доход без опыта и практически без риска, нужно воспринимать как потенциальный скам.
Когда денег не хватает, очень легко начать принимать решения на эмоциях. Кажется, что главное сейчас - срочно где-то найти деньги, а разбираться с последствиями будем потом.
Вот именно этого делать не нужно.
Не берите микрозаймы.
Это один из самых дорогих способов закрыть финансовый разрыв. Небольшая сумма кажется безобидной, но из-за высокой стоимости займа и штрафов проблема может очень быстро стать больше, чем была изначально.
Не покупайте лотерейные билеты в надежде «отбить» ситуацию.
Лотерея не является финансовой стратегией. Если денег и так не хватает, попытка решить проблему случайным выигрышем только добавляет ещё одну статью расходов.
Не занимайте деньги без чёткого плана возврата.
Если вы берёте 30 000 ₽ у знакомых, но ваш ежемесячный разрыв остаётся теми же 10 000 ₽, через месяц проблема никуда не исчезнет. Добавится ещё и долг, который нужно возвращать.
Не берите новый кредит просто для того, чтобы закрыть текущие расходы.
Кредит может быть инструментом в отдельных ситуациях, но он не лечит постоянный дефицит бюджета. Если причина нехватки денег не устранена, новый платёж только увеличит обязательные расходы.
Особенно опасно закрывать текущие расходы новым кредитом, если уже есть долг и непонятно, из какого дохода вы будете его возвращать.
Не пытайтесь резко урезать вообще всё.
Жёсткий режим «теперь ничего себе не покупаю» обычно работает недолго. Через несколько недель человек устает, срывается и снова возвращается к прежним тратам.
Нам нужна не финансовая диета на две недели, а система, которую можно использовать постоянно.
И главное - не пытайтесь решить финансовый кризис одним большим действием.
Обычно он стабилизируется как раз наоборот: несколькими небольшими шагами одновременно - сократили часть расходов, подключили кешбэк, использовали акции, добавили один-два микропритока, повысили доход.
Так финансовый разрыв сначала уменьшается, потом исчезает, а дальше уже появляется возможность выйти в плюс.
Если деньги нужны быстро, это не значит, что единственный вариант - кредит, микрозайм или сомнительные схемы.
Есть и нормальные способы найти дополнительные деньги без увеличения долговой нагрузки.
Например, можно использовать возвраты, компенсации, льготы, продажу ненужных вещей, банковские бонусы, кешбэк и другие инструменты, о которых многие просто не вспоминают в стрессовой ситуации.
Мы собрали такие варианты в бесплатном Доходном гайде «7 способов получить деньги без кредитов».
В нём как раз нет историй про «заработать миллион за неделю». Только практические способы, которые можно проверить и использовать в своей ситуации.
Получить бесплатный Доходный гайд можно здесь
Что делать сегодня, если денег не хватает
Если после всей статьи у вас в голове пока слишком много информации, не пытайтесь внедрить всё сразу.
Сделайте сегодня только пять действий.
Первое. Откройте банковские приложения и выпишите остатки на всех счетах и картах.
Второе. Посмотрите расходы хотя бы за последний месяц и определите три самые крупные категории трат.
Третье. Посчитайте свой ежемесячный финансовый разрыв. Не «примерно не хватает», а конкретно: 5 000 ₽, 12 000 ₽, 30 000 ₽.
Четвёртое. Найдите хотя бы один способ уменьшить этот разрыв уже в текущем месяце: кешбэк, акция, отмена ненужной подписки, продажа вещи, дополнительный микроприток.
Пятое. Определите один навык или одно направление, которое может увеличить ваш доход в перспективе ближайших месяцев.
Этого уже достаточно, чтобы перестать просто переживать из-за нехватки денег и начать управлять ситуацией.
Самая опасная стадия финансового кризиса - не когда денег мало, а когда человек перестаёт понимать, что именно происходит с его бюджетом.
Как только появляются цифры, план и конкретные действия, ситуация уже становится управляемой.
Частые вопросы
Что делать, если денег не хватает уже сейчас, до зарплаты?
Сначала закройте только обязательные расходы: еда, жильё, лекарства, транспорт. Всё остальное временно уберите из приоритета. После этого ищите способы получить деньги без увеличения долговой нагрузки: продажа ненужных вещей, возвраты, компенсации, бонусы, кешбэк, разовые подработки.
Что делать, если дохода не хватает на обязательные расходы?
Если даже после сокращения переменных трат дохода не хватает на жильё, продукты, транспорт и другие обязательные расходы, одной экономии уже недостаточно. Нужно одновременно искать дополнительный доход и пересматривать постоянные обязательства. Главное - не закрывать системный дефицит новым кредитом без понятного плана возврата.
Стоит ли брать кредит, если не хватает денег?
Если кредит нужен для покрытия постоянного дефицита бюджета, скорее всего, он только отложит проблему. Сначала нужно понять причину разрыва и оценить, сможете ли вы обслуживать новый платёж.
Почему постоянно не хватает денег, даже если зарплата не уменьшилась?
Чаще всего причина находится в росте постоянных расходов, мелких регулярных тратах или отсутствии контроля за тем, сколько денег уходит по категориям. Поэтому сначала нужен учёт доходов и расходов, а уже потом решения по экономии и росту дохода.
Что делать, если урезать расходы уже некуда?
Тогда основной фокус нужно переносить на доход: дополнительные микропритоки, новый навык, подработка, повышение квалификации, смена формата работы или поиск более высокооплачиваемой позиции.
Сколько времени занимает стабилизация финансов?
Это зависит от размера разрыва. Небольшой дефицит иногда можно закрыть за один-два месяца. Если есть долги, просрочки или серьёзное падение дохода, восстановление займёт больше времени. Главное - не пытаться решить всё одним действием.
ВЫВОД АВТОРА
Самое главное правило в любом кризисе - не паниковать. В состоянии стресса и паники сложно увидеть решения, и можно только ещё глубже увязнуть в негативной ситуации.
Из финансового кризиса можно выйти довольно быстро, если сделать этот вопрос приоритетным и последовательно пройти все шаги: увидеть цифры, закрыть разрыв, настроить систему экономии и микропритоков, а затем уже переходить к росту дохода.
Не пытайтесь решить всё за один день. Но и не откладывайте первый шаг. Чем раньше вы начнёте управлять ситуацией, тем быстрее она перестанет управлять вами.
